新能源环卫车行业研究报告 助力碳中和,迎接高增长
一、行业概览:环卫设备的新能源化浪潮
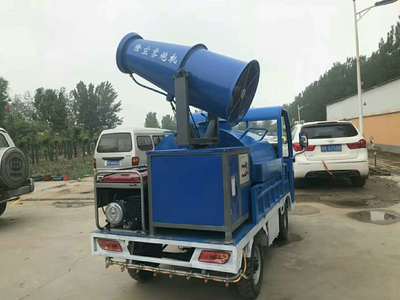
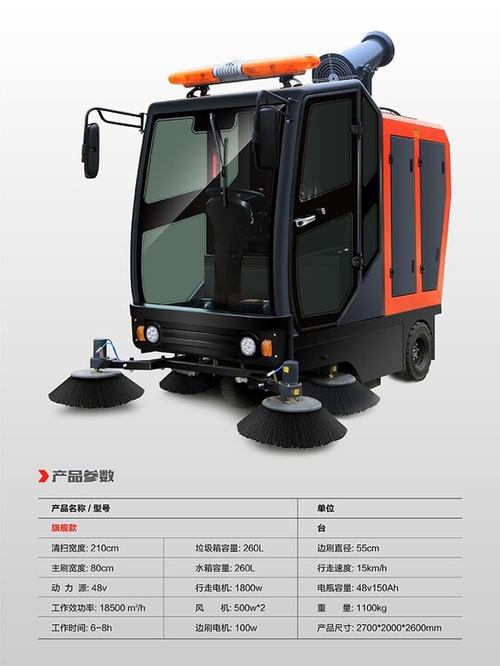
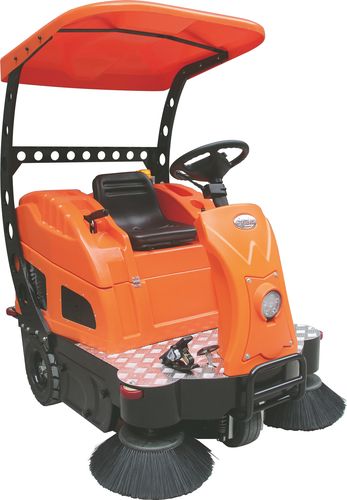
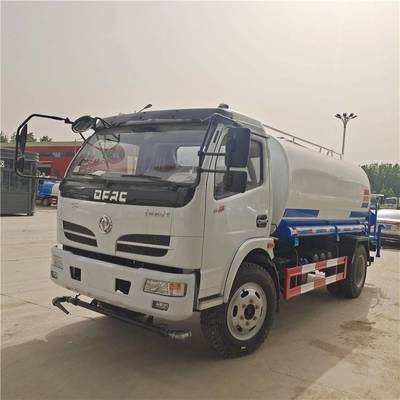
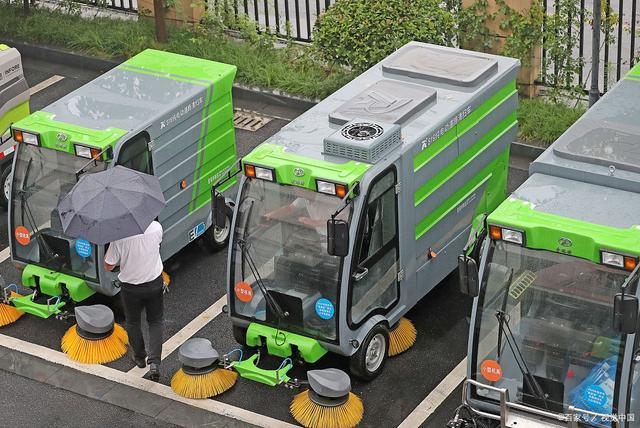
环卫设备作为城市管理的重要基础设施,涵盖垃圾收运、道路清扫、洒水降尘等多个环节。传统环卫车以柴油动力为主,存在油耗高、排放差、噪音大等痛点。在“双碳”目标驱动下,新能源环卫车应运而生,主要包括纯电动、插电式混合动力及氢燃料电池等类型。相比传统车辆,新能源环卫车具有零排放、低噪音、运营成本低等优势,同时因其作业路线固定、行驶速度较低、日行驶里程可控,非常适合电动化替代,成为新能源汽车推广的先行领域。
二、政策驱动:碳中和目标下的强推力
自2020年我国提出“2030碳达峰、2060碳中和”目标以来,各级政府对公共领域车辆电动化提出明确要求。工信部、交通运输部等部门多次发文,推动城市公交、环卫、出租等公共领域车辆新能源化。例如,《新能源汽车产业发展规划(2021-2035年)》提出,2021年起国家生态文明试验区、大气污染防治重点区域新增或更新公交、出租、物流配送等公共领域车辆,新能源汽车比例不低于80%。多地也出台专项政策,要求新增环卫车中新能源占比达到一定比例,并给予购置补贴、运营补贴及路权优先。政策组合拳为新能源环卫车创造了巨大的增量市场。
三、市场现状与规模:渗透率提升,增长空间广阔
当前,我国环卫车市场保有量约60万辆,年新增销量约10-12万辆。2022年新能源环卫车销量约6000辆,渗透率不足6%,但增速显著,同比增长超过40%。2023年受宏观经济影响增速略有放缓,但长期向好趋势不变。预计到2025年,新能源环卫车渗透率有望达到20%-25%,年销量突破3万辆;到2030年渗透率将超过50%,市场规模超过千亿元。从细分车型看,清扫车、垃圾收运车是目前主力,未来洒水车、除雪车等也将逐步电动化。
四、产业链与竞争格局
产业链上游为电池、电机、电控等核心零部件,中游为整车制造,下游为环卫服务运营。电池成本占整车成本40%以上,磷酸铁锂电池因其安全性与成本优势成为主流。整车领域,传统环卫龙头如盈峰环境、龙马环卫、宇通重工等凭借渠道与品牌优势占据主导,但新兴势力如特斯拉(未涉足环卫)、比亚迪等也在积极布局。竞争焦点从单一产品销售转向全生命周期解决方案,包括车辆定制、充电配套、智慧运维等。
五、驱动因素与挑战
驱动因素:1)政策强制与激励并行;2)电池成本下降带来经济性拐点;3)环卫市场化改革提速,运营企业更注重全周期成本;4)公众环保意识提升,地方政府形象工程需求。
主要挑战:1)购置成本仍高于燃油车,初始投资压力大;2)充电设施不完善,尤其是老旧城区;3)续航里程与低温性能短板;4)二手车残值体系不健全;5)部分地方财政紧张,补贴落地滞后。
六、未来趋势:智能化、网联化与综合能源服务
- 产品技术升级:更高能量密度电池、换电模式、氢燃料电池将在特定场景试点。
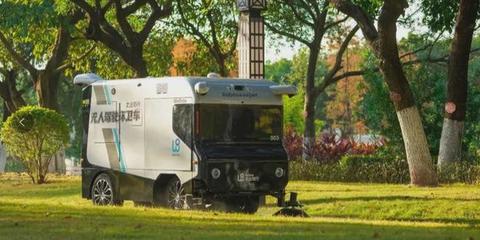
- 智能化融合:自动驾驶环卫车在封闭园区率先落地,结合智慧环卫平台实现精准作业。
- 商业模式创新:融资租赁、车电分离、运营服务外包等降低用户门槛。
- 市场下沉:从一线城市向二三线城市及县域渗透,增量空间巨大。
- 国际化:中国新能源环卫车具备性价比优势,有望出口至东南亚、欧洲等市场。
七、结论与建议
新能源环卫车是交通运输领域实现碳中和的关键抓手,行业正处于政策驱动向市场驱动切换的窗口期,未来五年将迎来高速增长。建议投资者关注具备核心技术、渠道优势及运营服务能力的龙头企业;建议政府持续完善充电基础设施、加大运营补贴、推动制定统一标准;建议企业加强技术研发、探索换电模式、拓展海外市场。多方合力,新能源环卫车必将在碳中和征程中扮演重要角色,开启千亿蓝海。
如若转载,请注明出处:http://www.gdhwsb.com/product/42.html
更新时间:2026-10-28 02:18:11